
Comentario Septiembre 2026
Comportamiento de la cartera
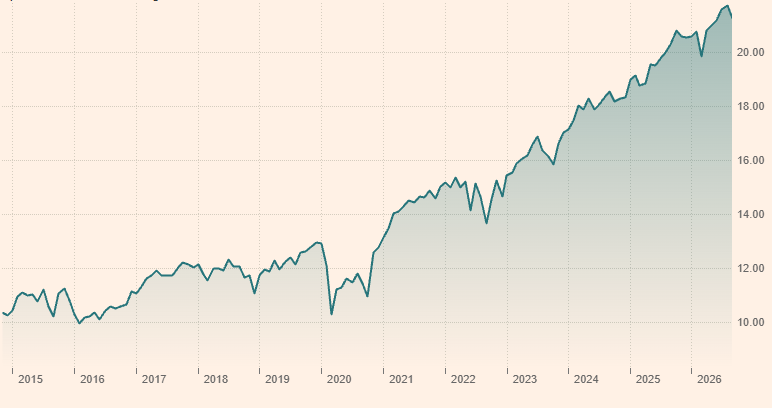
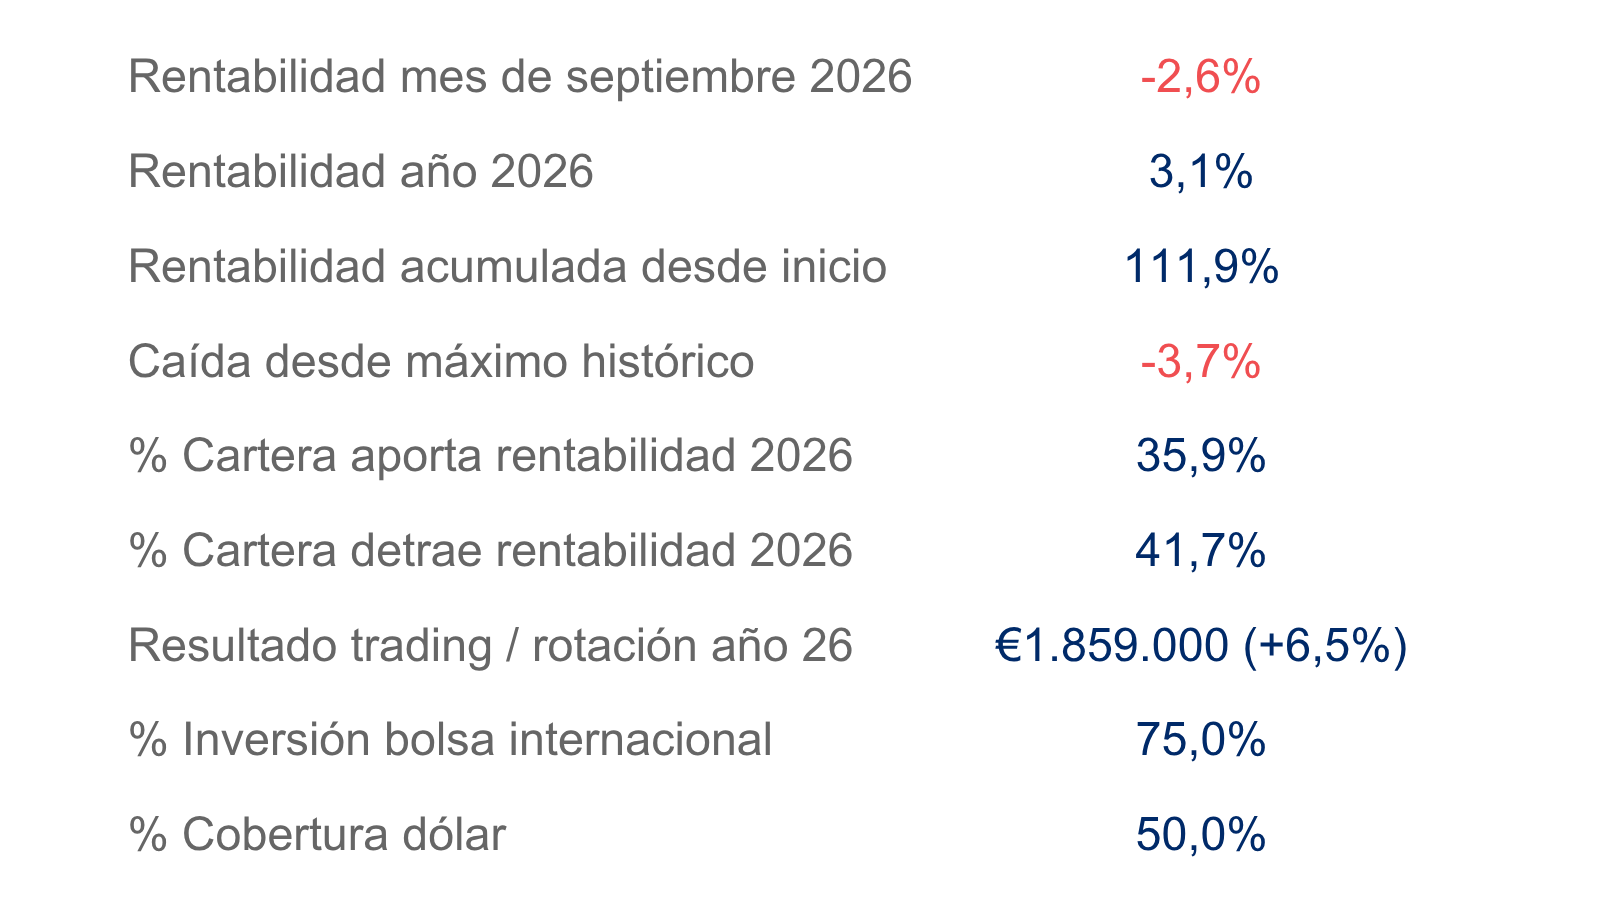
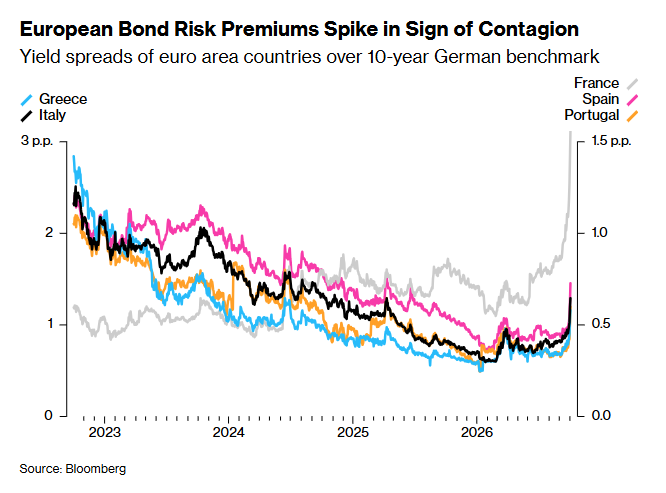
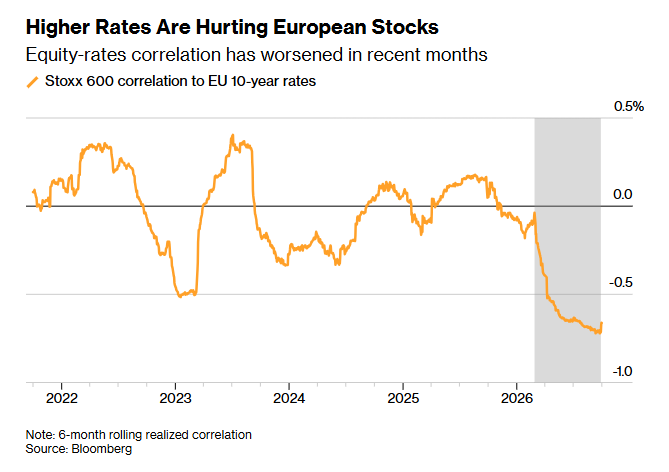
La cartera ha corregido tras la racha alcista de los últimos meses, en línea con la evolución de los principales índices bursátiles internacionales. Este movimiento responde principalmente al repunte de las rentabilidades de la deuda soberana, que ha incrementado la presión sobre los activos de riesgo, así como a la falta de avances en la resolución de los conflictos geopolíticos abiertos.
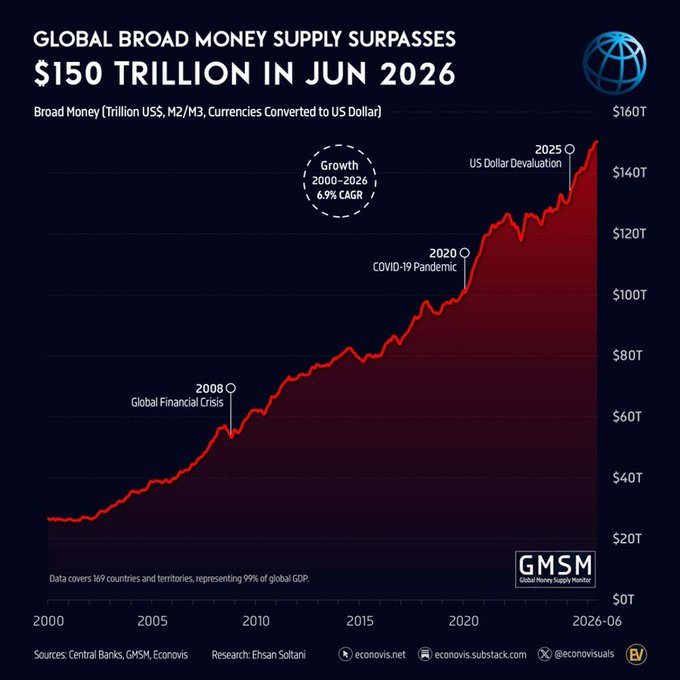
Aun así, la elevada liquidez existente en los mercados, favorecida por la actuación de los bancos centrales, continúa proporcionando un soporte significativo a las bolsas y limita la profundidad de las correcciones. Por ello, la estrategia patrimonial más adecuada sigue siendo mantener una exposición estructural a los mercados, con una vigilancia constante de las valoraciones que permita rotar la cartera hacia aquellas compañías y sectores con mejores perspectivas de crecimiento, calidad y rentabilidad potencial.
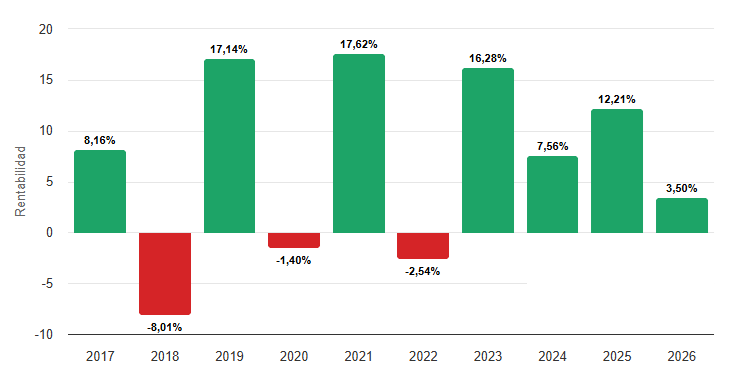
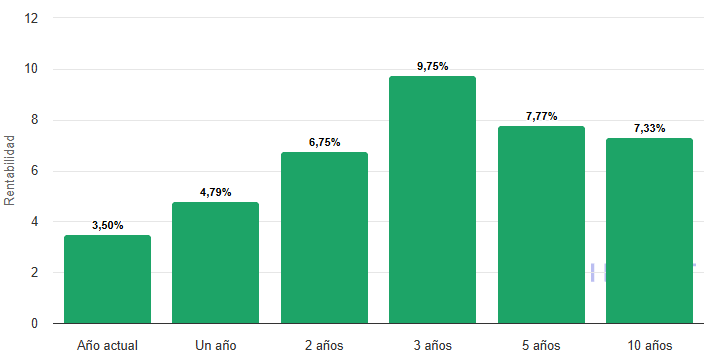
Las rentabilidades anualizadas, anuales y la volatilidad quedan de la siguiente forma a final de mes:
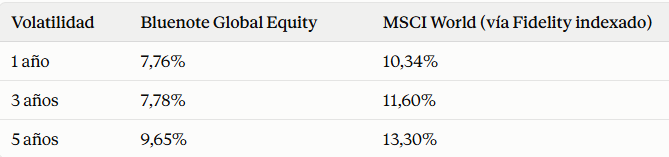
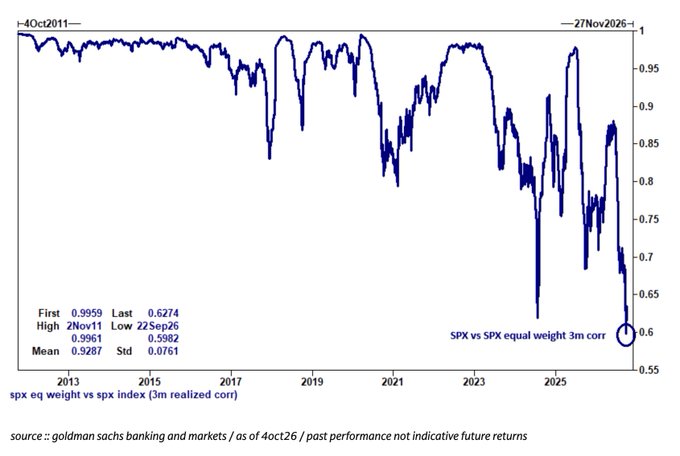
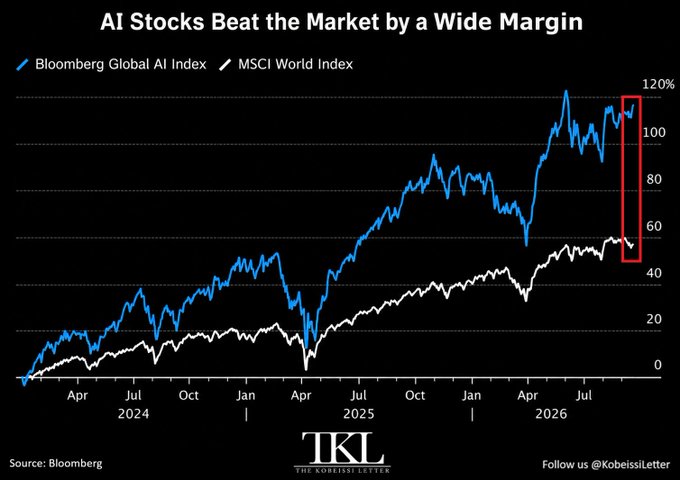
El comportamiento de la cartera sigue siendo asimétrico en un año en el que la concentración sectorial, o dicho de otra forma, la dispersión del comportamiento de los principales índices, sigue siendo máxima históricamente. Por ejemplo, la correlación a 3 meses entre el S&P 500 por capitalización y su versión equiponderada (equal weight) cayó a 0,63 (mínimo < 0,60 en septiembre), muy por debajo del promedio de 0,93 desde 2011, lo que indica que casi la mitad de las acciones del índice se mueven en dirección contraria al benchmark. Este colapso de la correlación refleja que un pequeño grupo de megacaps ligadas a la IA sostiene los máximos del índice, mientras el resto del mercado muestra debilidad, confirmando que el S&P 500 ha dejado de ser un proxy fiable del «mercado amplio»: hay un índice, pero dos mercados muy distintos en términos de amplitud, riesgo y drivers de retorno.
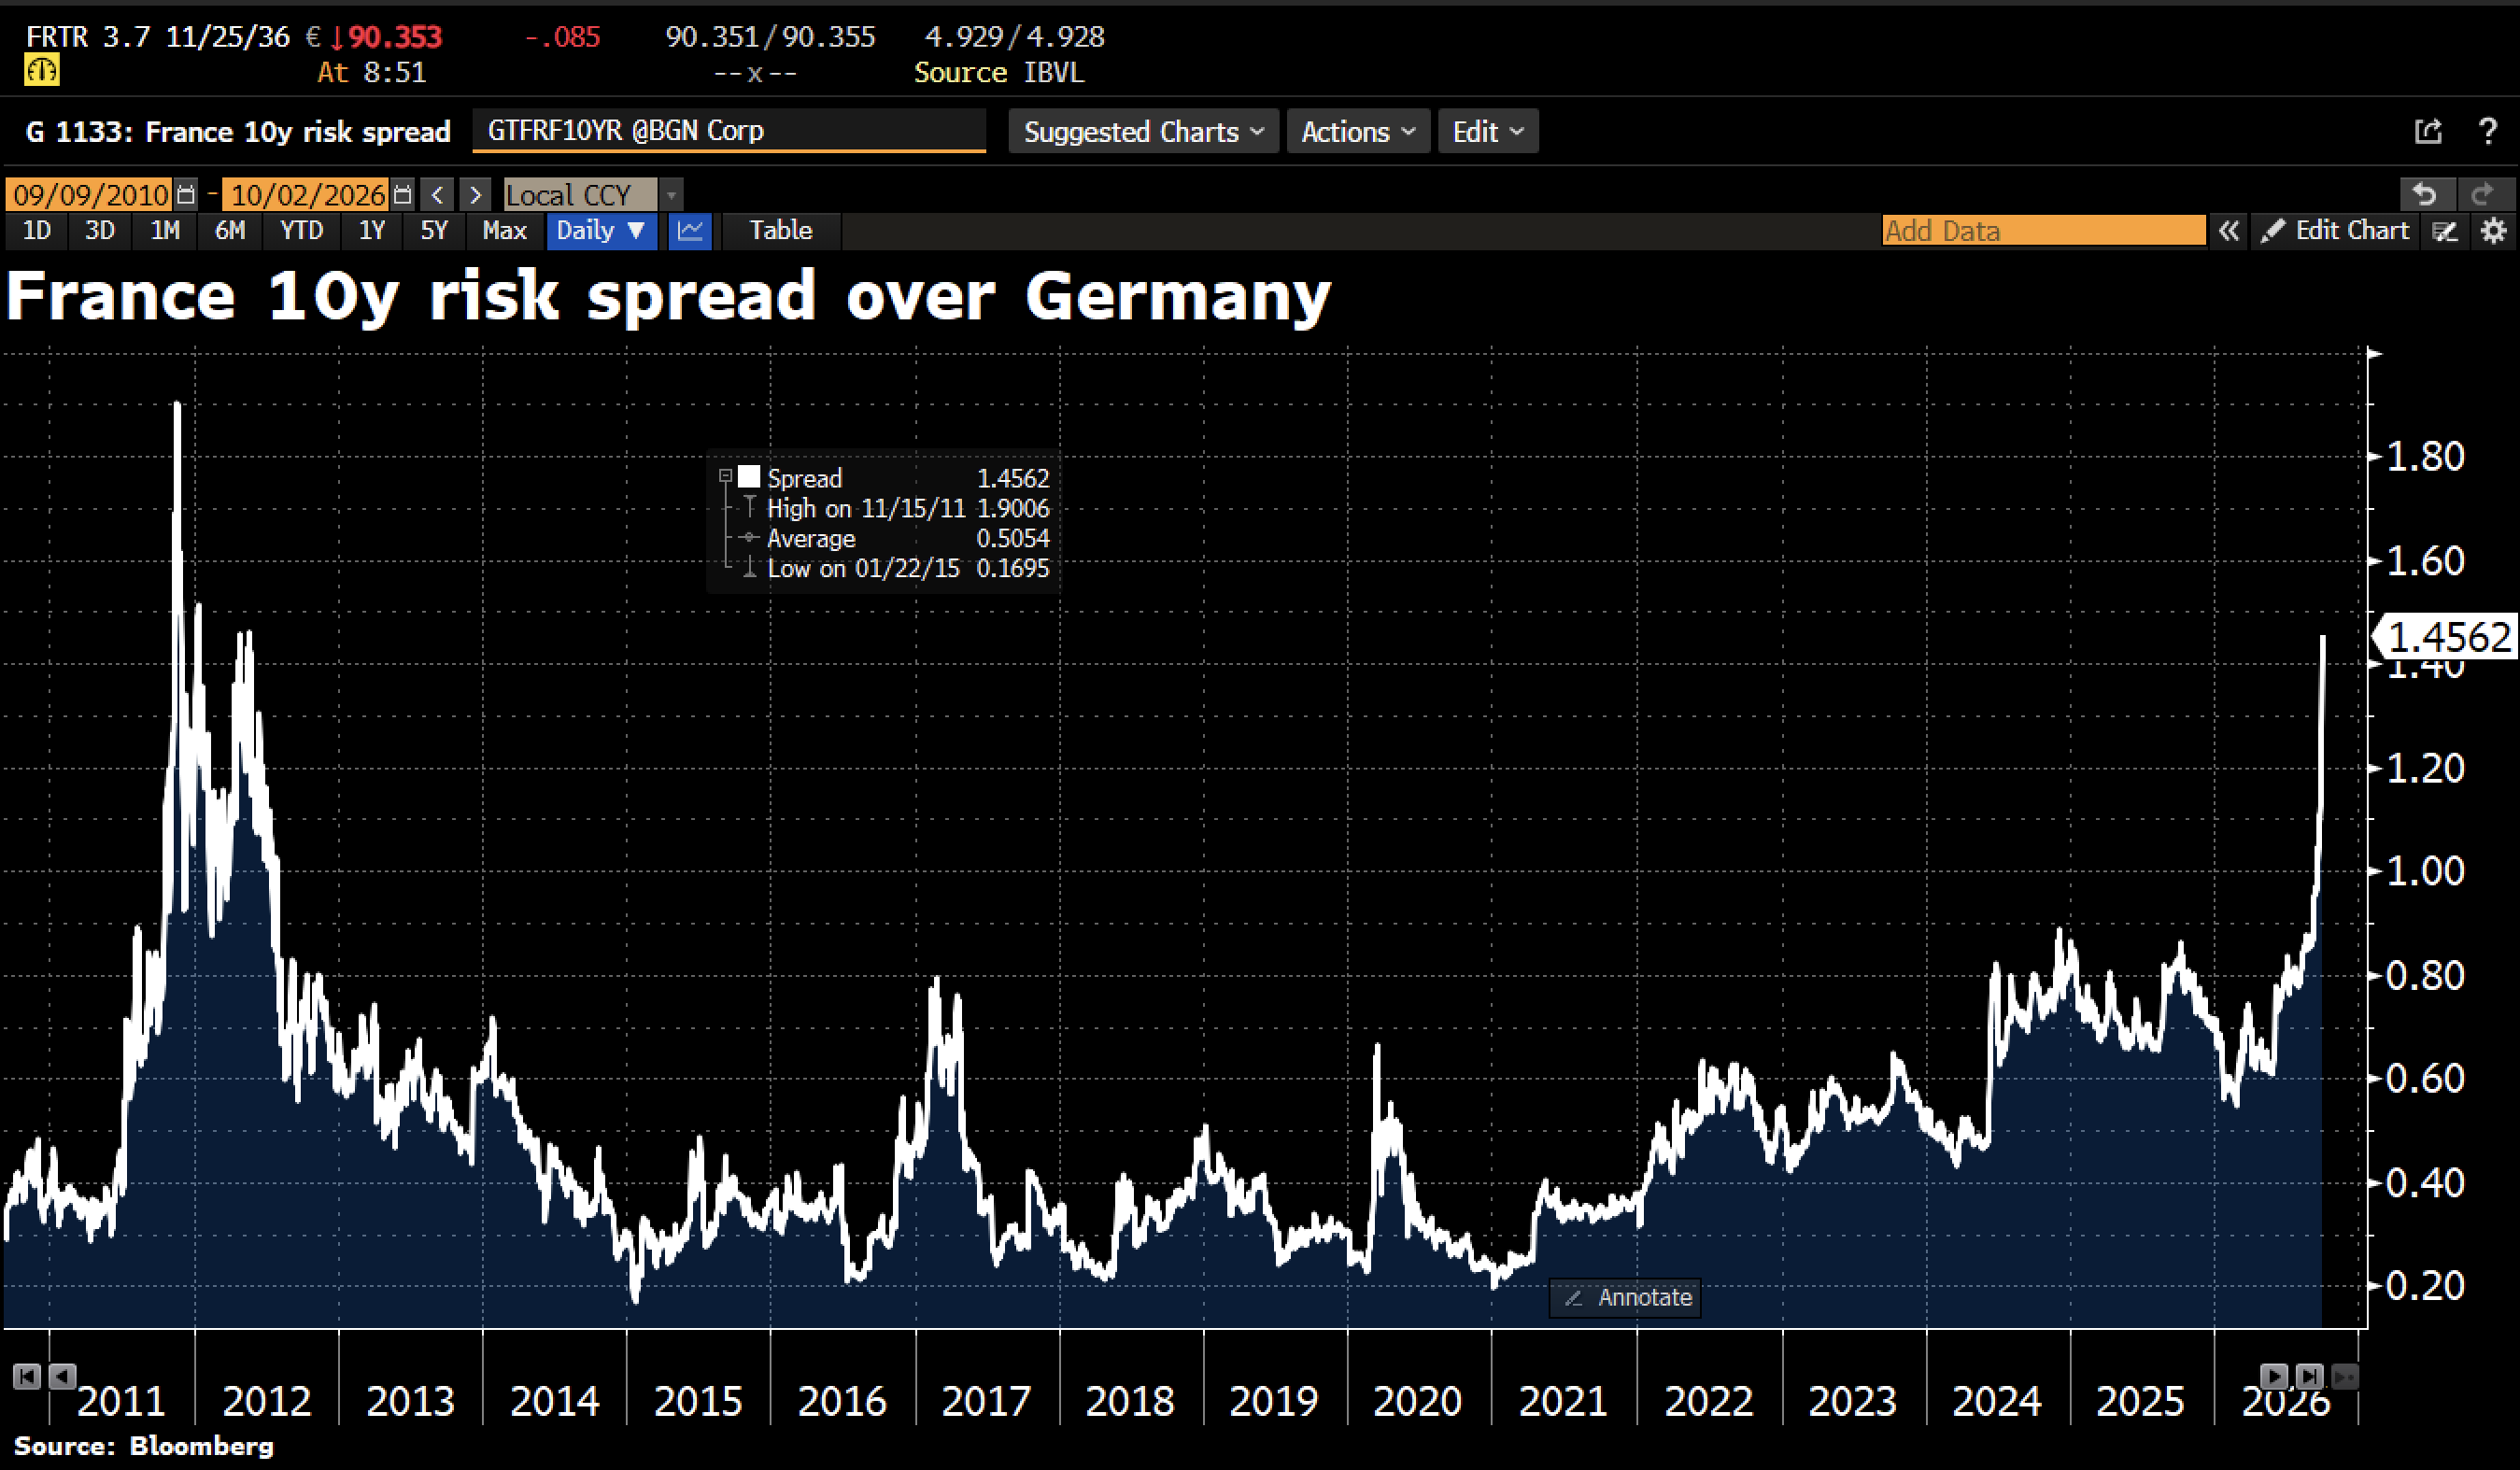
El comportamiento individual de los componentes de la cartera evidencia de forma clara esta dispersión, que está favoreciendo de forma muy clara todo lo relacionado con la IA. También los problemas de Francia están afectando en cierto modo a las multinacionales francesas en la cartera, a pesar de que el mayor porcentaje de sus ingresos está fuera de Francia.
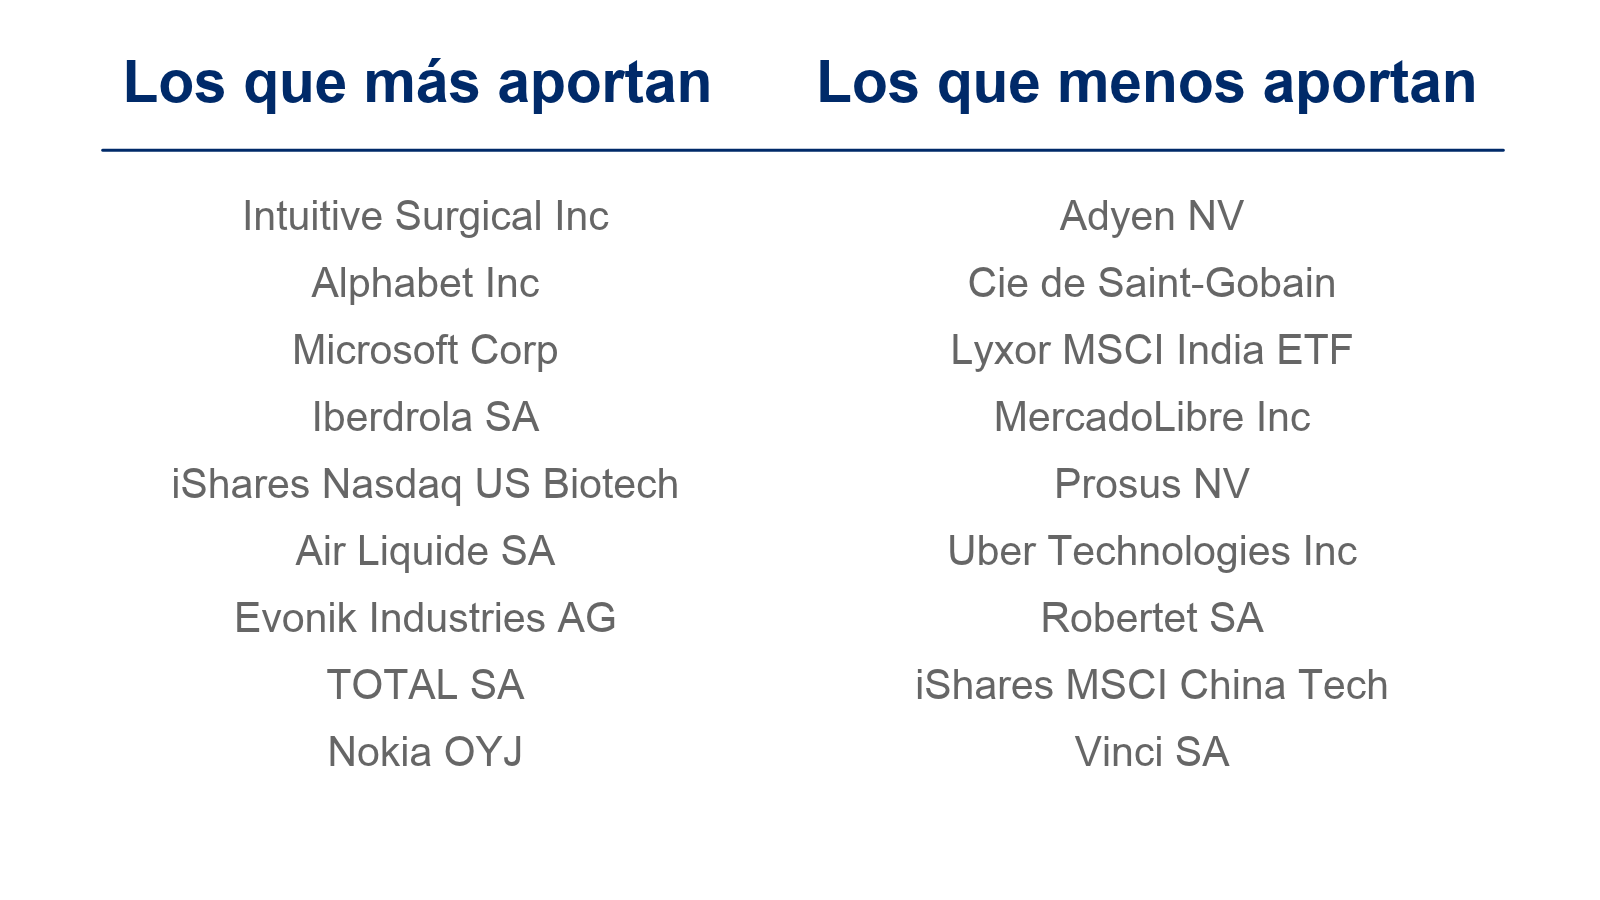
Dentro del porcentaje de la cartera que menos está aportando, o incluso está detrayendo rentabilidad este año, me gustaría reseñar las siguientes posiciones en las que confío en que contribuyan a la rentabilidad futura del fondo de forma significativa:
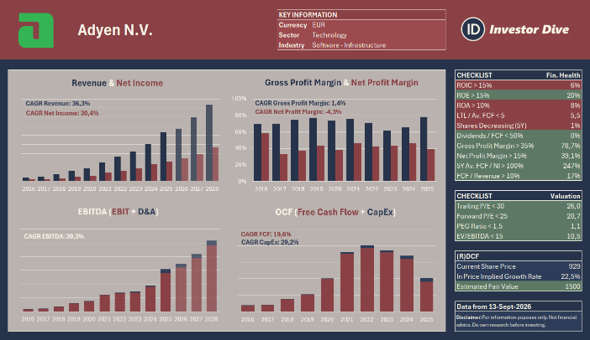
Adyen: Adyen es una fintech holandesa de pagos orientada principalmente a grandes comercios, plataformas y empresas globales con necesidades complejas y multicanal. Su posicionamiento se apoya en una plataforma tecnológica única e integrada que combina aceptación y adquisición de pagos online, en tienda y móvil, gestión de fraude y riesgo, liquidación, payouts, emisión de tarjetas y productos de financiación, todo conectado a una misma infraestructura y capa de datos. Frente a procesadores más fragmentados o payment gateways puros, Adyen compite como socio estratégico de infraestructura financiera para clientes enterprise (como Uber, Meta, H&M o eBay), priorizando escala internacional, fiabilidad, control operativo y optimización del pago mediante datos, más que el segmento pyme. Su ventaja diferencial es precisamente esa arquitectura end-to-end global, diseñada para simplificar la complejidad de operar en múltiples geografías, métodos de pago y canales de venta.
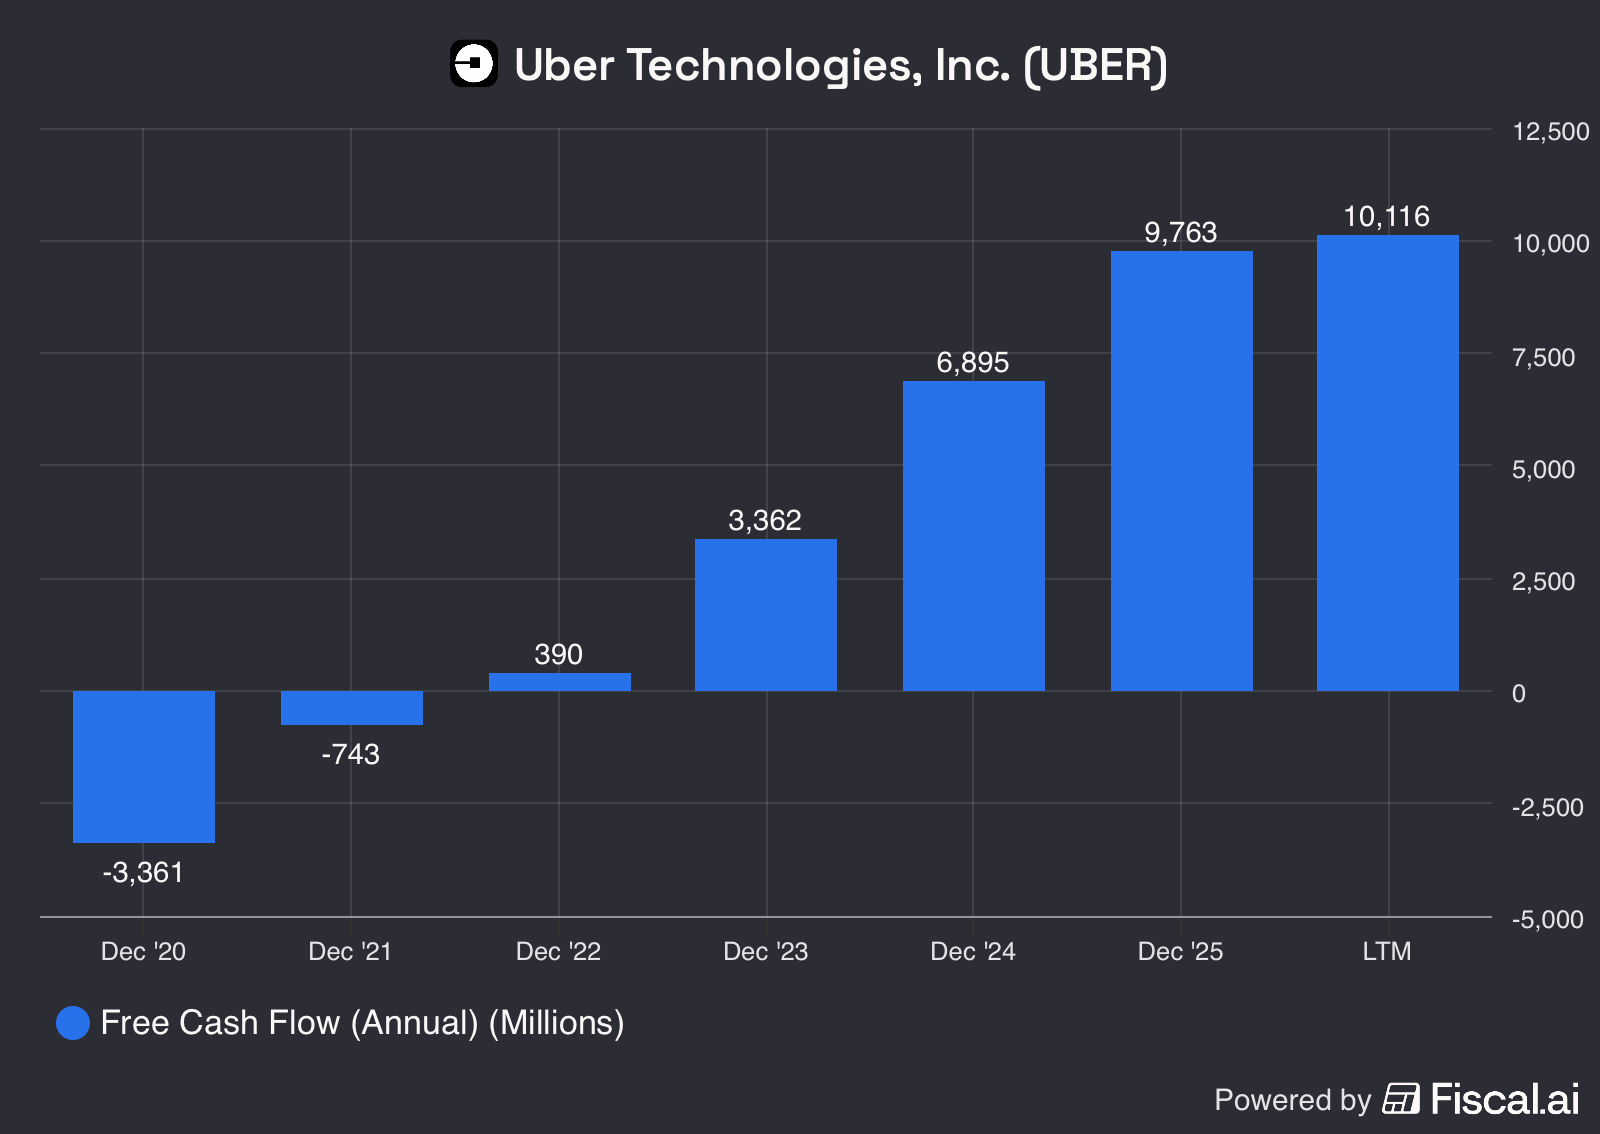
Uber Tech: Uber Technologies es una empresa tecnológica estadounidense, fundada en 2009 en San Francisco, que opera una plataforma digital de intermediación que conecta a usuarios con proveedores independientes de servicios a través de su aplicación móvil. Su negocio se articula en tres grandes áreas: Movilidad (viajes en coche, moto, taxi y otras modalidades de transporte), Delivery (con Uber Eats, que reparte comida, supermercado y otros productos) y Freight (logística de carga que conecta transportistas con empresas). Su modelo de ingresos se basa principalmente en cobrar una comisión por cada transacción realizada en la plataforma, complementada con ingresos por publicidad y suscripciones como Uber One. En cuanto a su posicionamiento, Uber se presenta como una «plataforma de movilidad y entregas bajo demanda» orientada a la conveniencia, la rapidez y la accesibilidad, y se ha consolidado como líder global del sector gracias a su presencia en decenas de países y miles de ciudades, su fuerte reconocimiento de marca (al punto de que «pedir un Uber» se ha vuelto sinónimo del servicio) y los efectos de red de su ecosistema, en el que más usuarios atraen a más conductores y repartidores y viceversa. Frente a competidores como Lyft, DiDi, Bolt, Cabify o DoorDash, Uber busca diferenciarse con una oferta integrada de «superapp», la inversión en tecnología, incluidas alianzas en vehículos autónomos, y una estrategia de sostenibilidad que apuesta por la electrificación de su flota. La apuesta en el desarrollo de los vehículos autónomos es clara y complementaria a las de Tesla o Waymo. El riesgo principal a vigilar es el de la regulación laboral en algunos países.
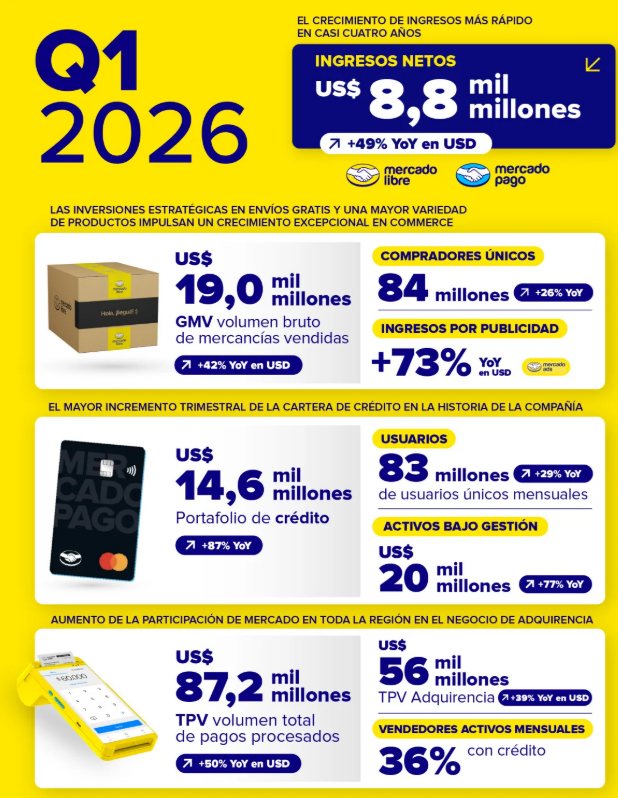
Mercado Libre: Mercado Libre es una empresa tecnológica argentina fundada en 1999 por Marcos Galperin que se ha consolidado como el ecosistema de comercio electrónico y servicios financieros digitales más grande de América Latina, con presencia en unos 18 países y operaciones especialmente fuertes en Brasil, México y Argentina. Su negocio se articula en torno a varias unidades complementarias: el marketplace, que conecta a millones de compradores y vendedores; Mercado Pago, su plataforma fintech de pagos, billetera digital, créditos e inversiones, que ha crecido hasta convertirse en un banco digital de facto para gran parte de la población no bancarizada de la región; Mercado Envíos, su red logística propia que le permite ofrecer entregas rápidas y controlar la experiencia de compra; y Mercado Ads, su negocio de publicidad digital. Su posicionamiento se basa en ser la plataforma «todo en uno» del consumidor latinoamericano, apoyada en una profunda comprensión de los mercados locales, una infraestructura logística y financiera difícil de replicar y un fuerte efecto de red. Esto le otorga una ventaja competitiva sólida frente a rivales globales como Amazon, Shein o Temu, y la ha llevado a ser una de las empresas más valiosas de la región, a menudo descrita como el «Amazon más PayPal de Latinoamérica».
Creo que la estrategia del fondo es la correcta para una gestión patrimonial que combina la consolidación de ganancias (ver tabla de la cifra de este año) dentro de una diversificación equiponderada.
No discuto la realidad de la IA y su potencial futuro, de hecho tengo inversión en el fondo de forma directa, pero sí creo que las valoraciones de algunas empresas que lo están protagonizando están a niveles muy peligrosos. Además, están expuestas a mucho riesgo de correcciones por la vulnerabilidad de las tesis, dada la rápida evolución de la IA, especialmente las incluidas en los picos y las palas ya comentadas en cartas anteriores.
Prefiero concentrarme en invertir en empresas que se van a beneficiar de la adopción de la IA y no en los picos y las palas a estos niveles de valoración, que están «priced to perfection» en mi opinión. El desarrollo de los agentes es la próxima gran revolución dentro de la IA y en ese área están muy bien posicionados valores en la cartera como Alphabet, Microsoft o Amazon.
En la gestión del fondo voy incorporando cada vez más herramientas de IA para optimizar la gestión, como por ejemplo:
- Actividad programada en CLAUDE que elabora un informe diario sobre todas las noticias publicadas referentes a empresas en la cartera y su sector, además de agenda de eventos.
- Herramienta de analisis y valoracion tambien con CLAUDE link y COPILOT (microsoft) para hojas de calculo.
- distl*ll link seguimiento de todas las noticias publicadas sobre empresas en la cartera.
- Fiscal.ai link es una plataforma de investigación de inversiones y análisis fundamental impulsada por inteligencia. Muy util desde el punto de vista cuantitativo.
Entorno de mercado
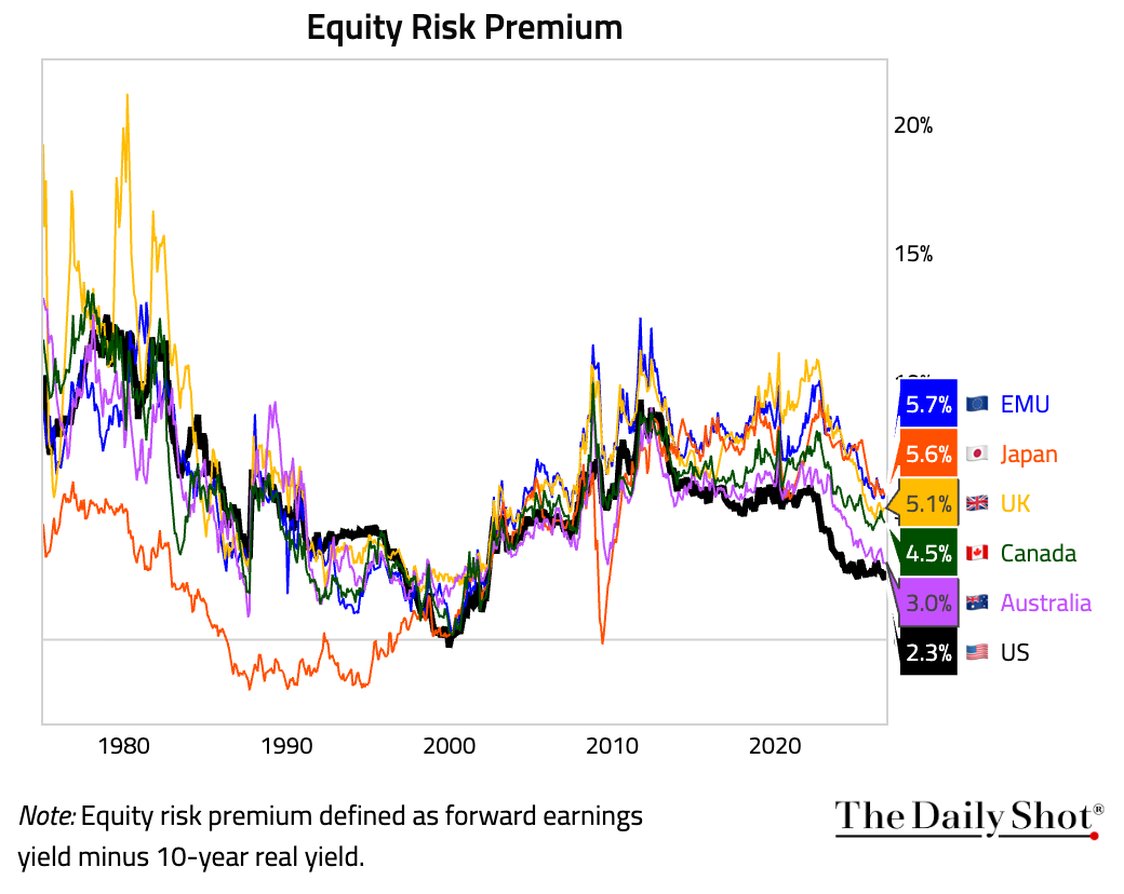
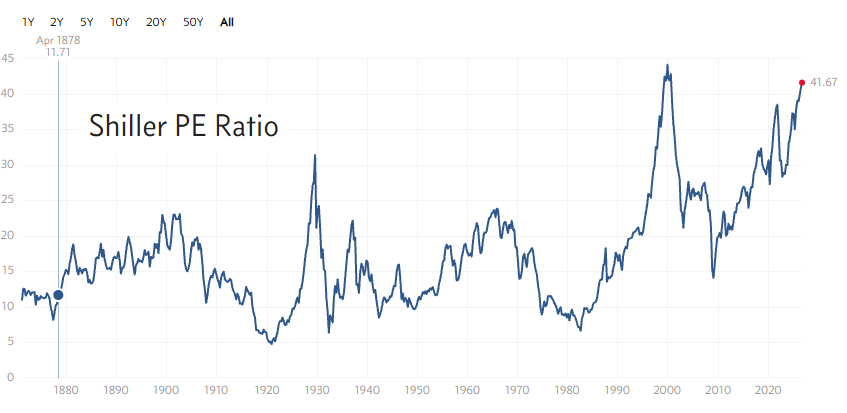
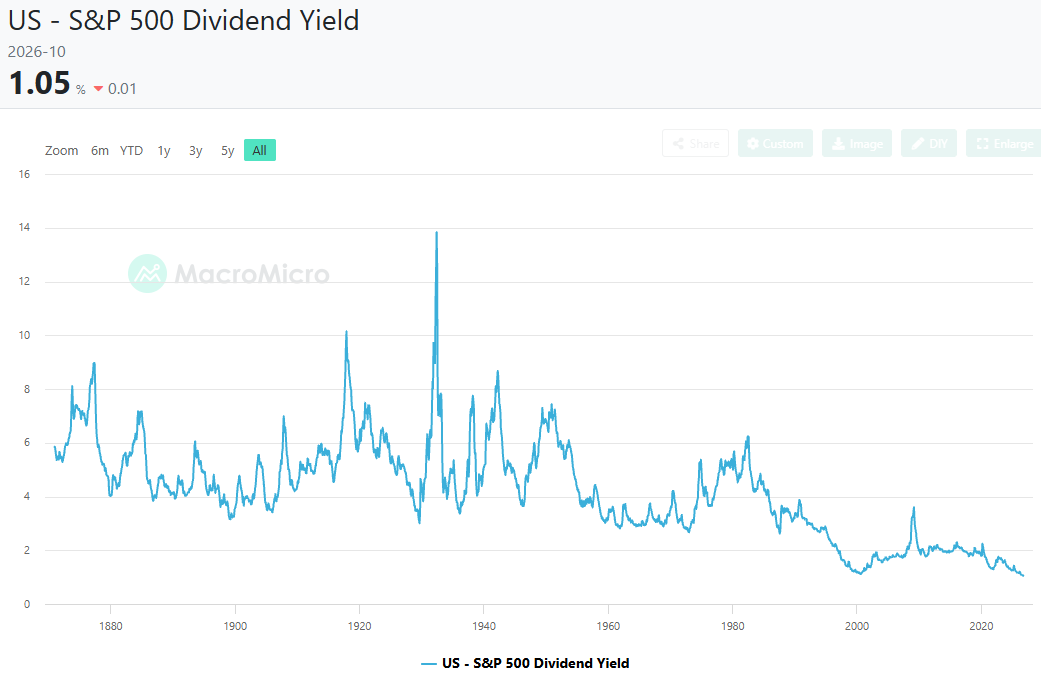
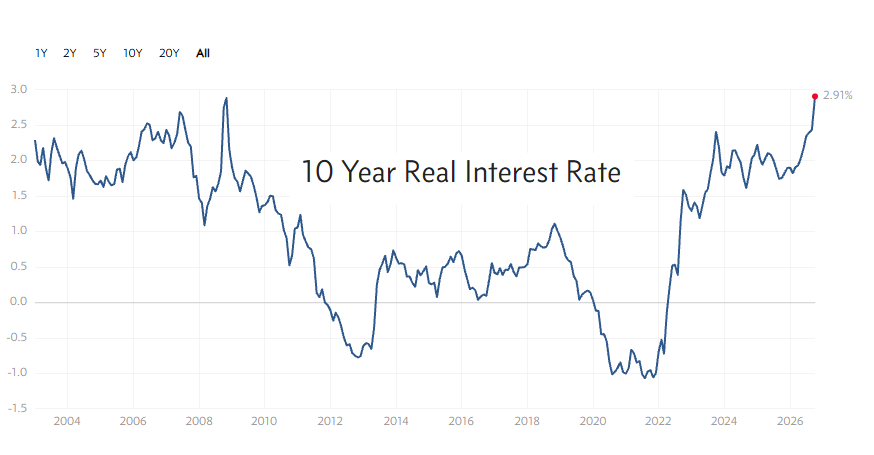
El mercado ha transitado de TINA (There Is No Alternative) a TIGA (There Is a Good Alternative): tras años de tipos cercanos a cero que hacían de la renta variable la única opción para generar rentabilidad real, hoy los bonos del Tesoro a 5 y 10 años rinden más del 5% nominal (y los TIPS alrededor del 3% real), ofreciendo por primera vez en casi dos décadas una alternativa de bajo riesgo y cupón atractivo frente a unas bolsas en máximos de valoración. Esto no implica abandonar la bolsa, sino replantear la asignación de activos, aumentando el peso de renta fija de calidad y siendo más selectivo en equity, dado que el coste de oportunidad de estar 100% en acciones es ahora significativamente mayor.
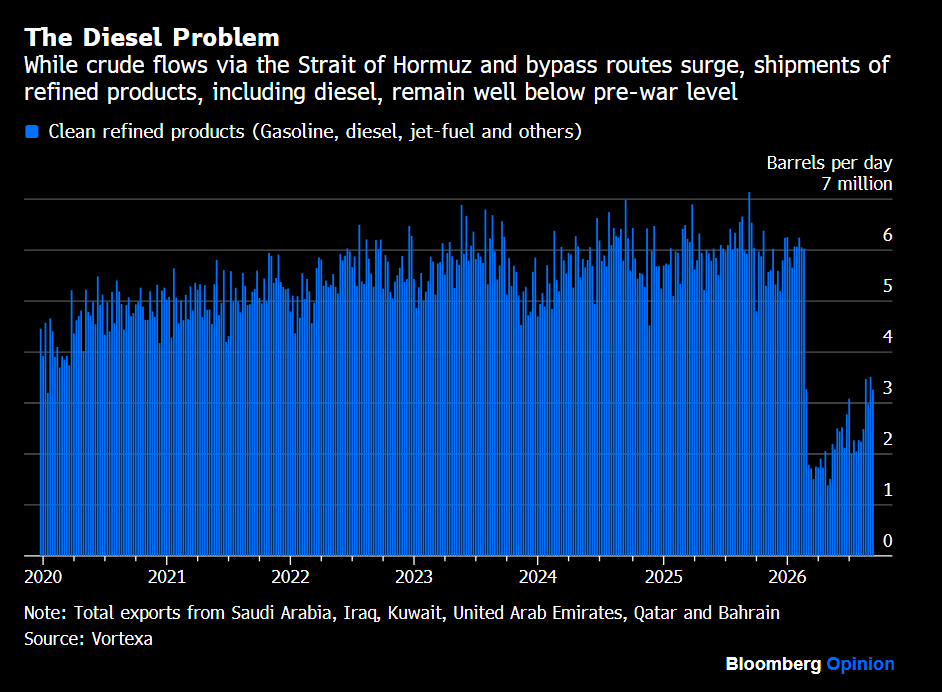
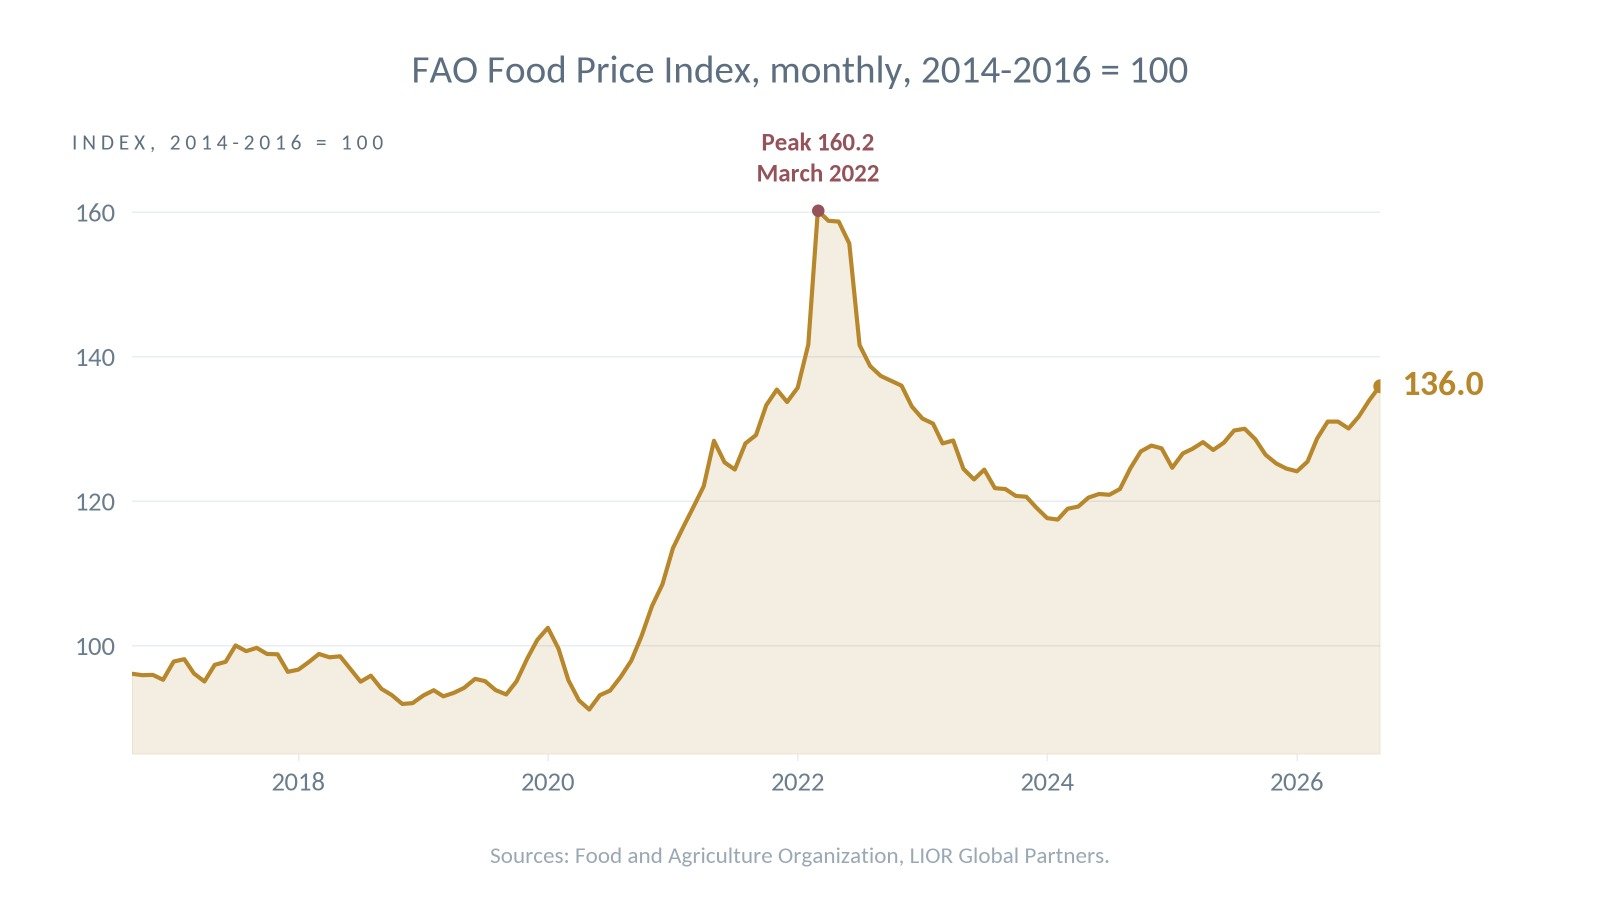
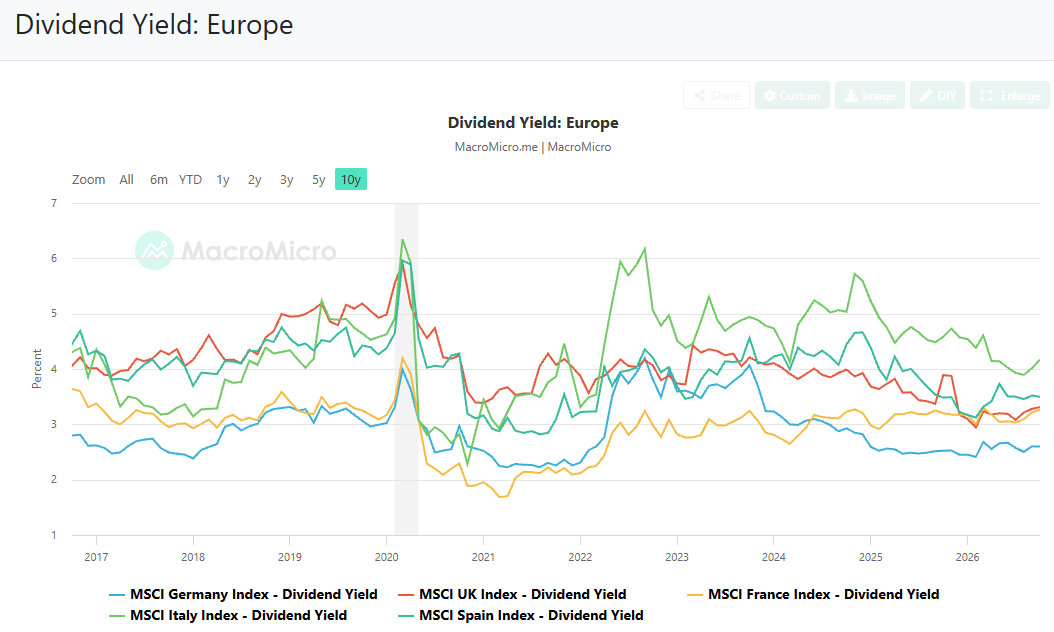
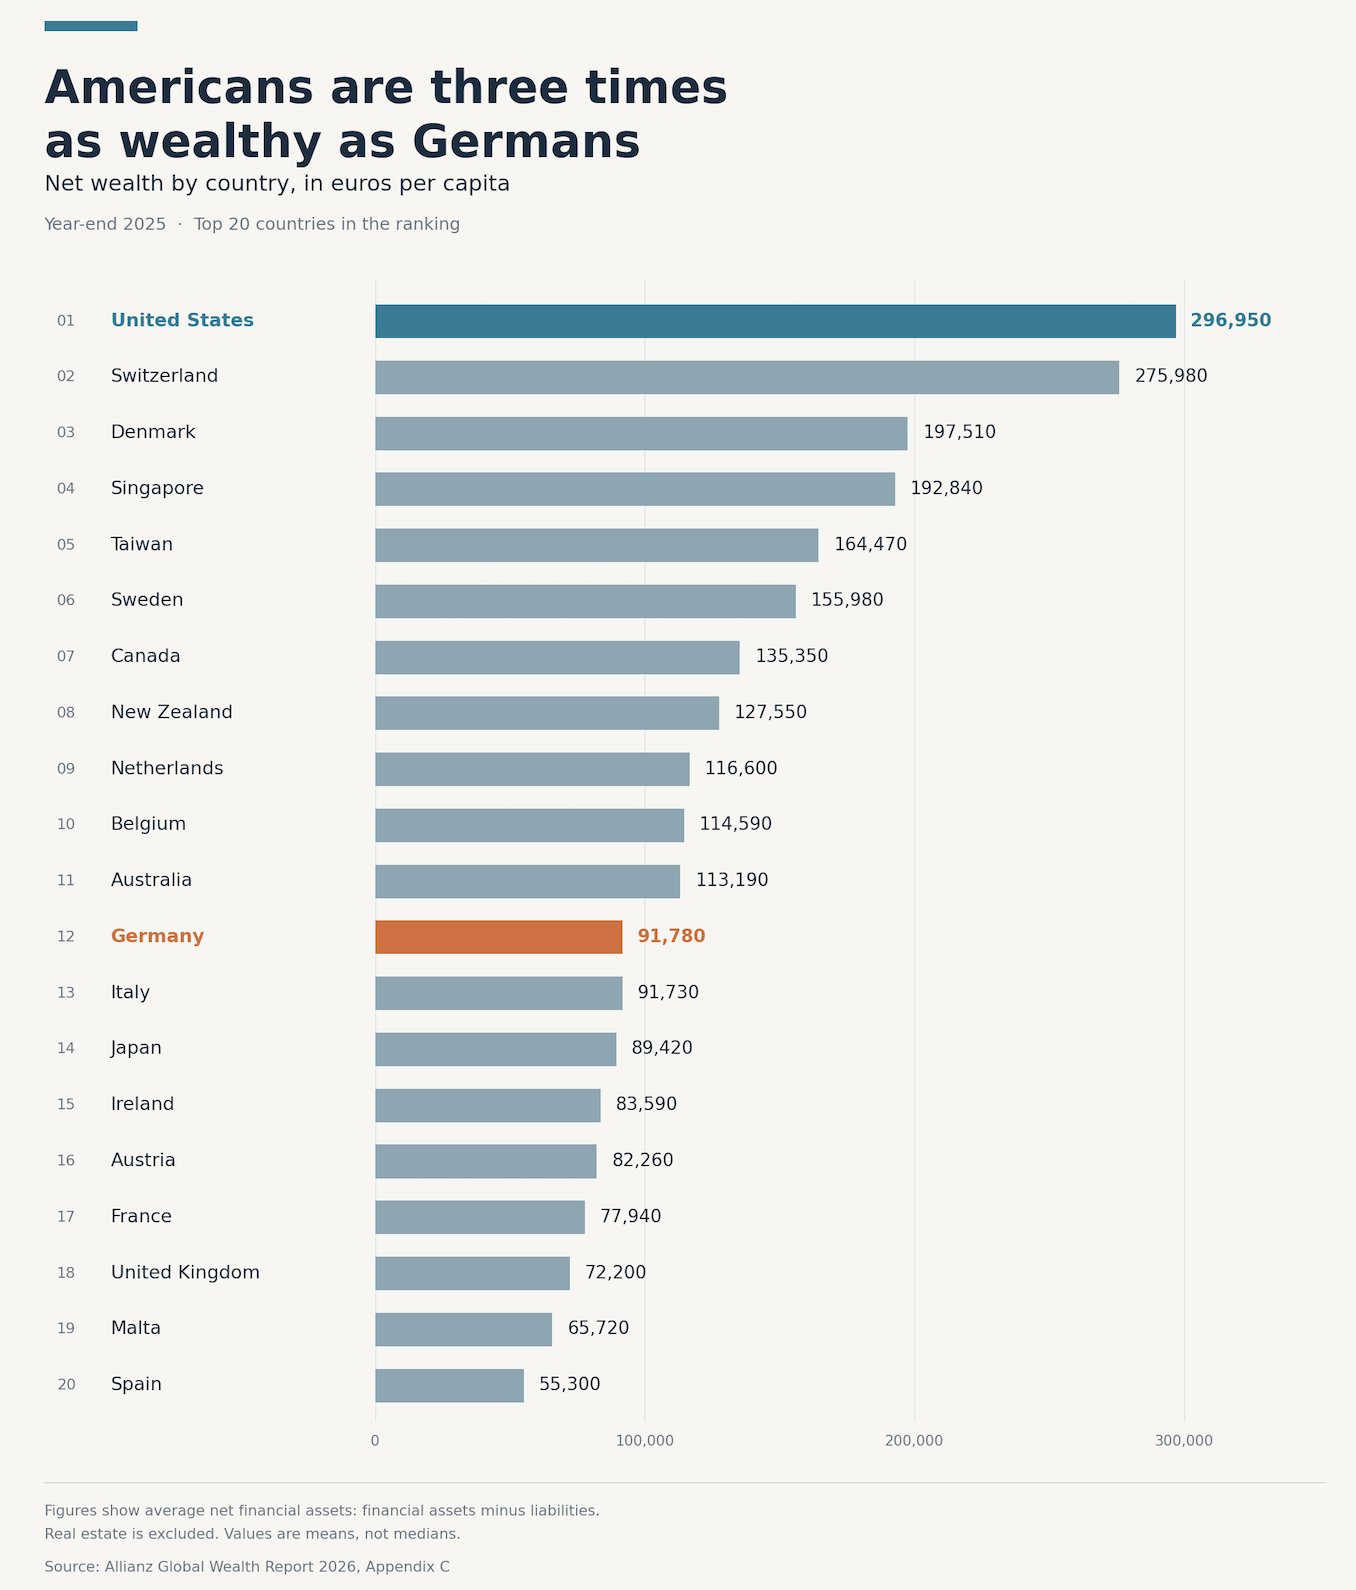
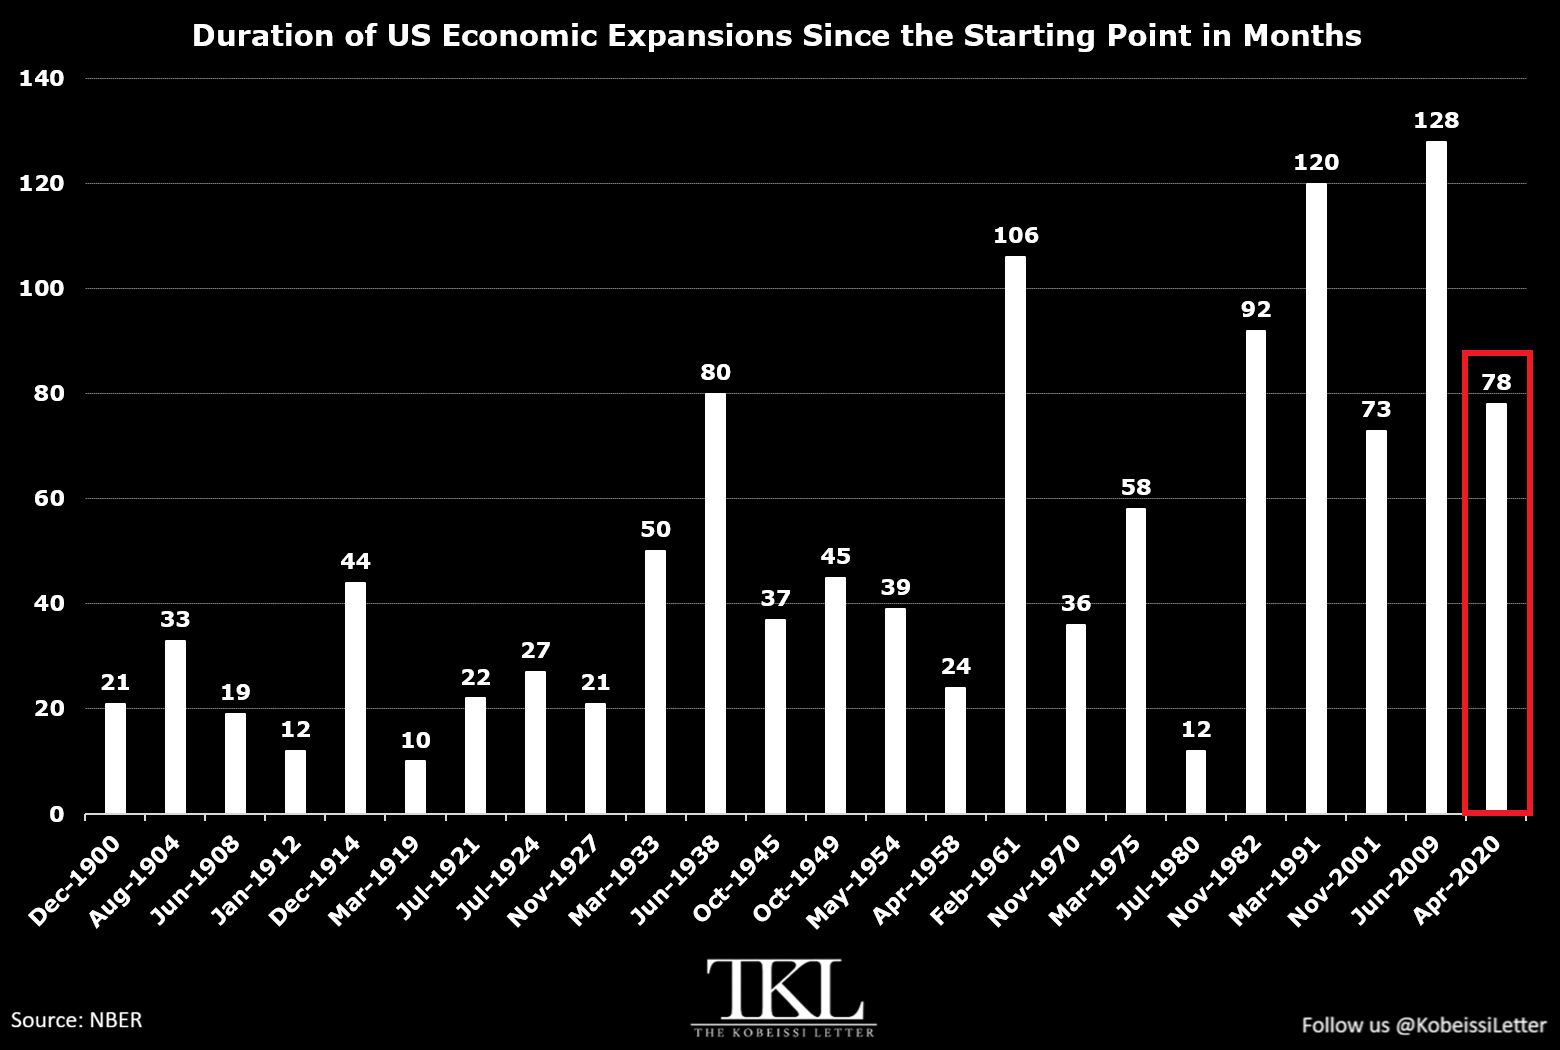
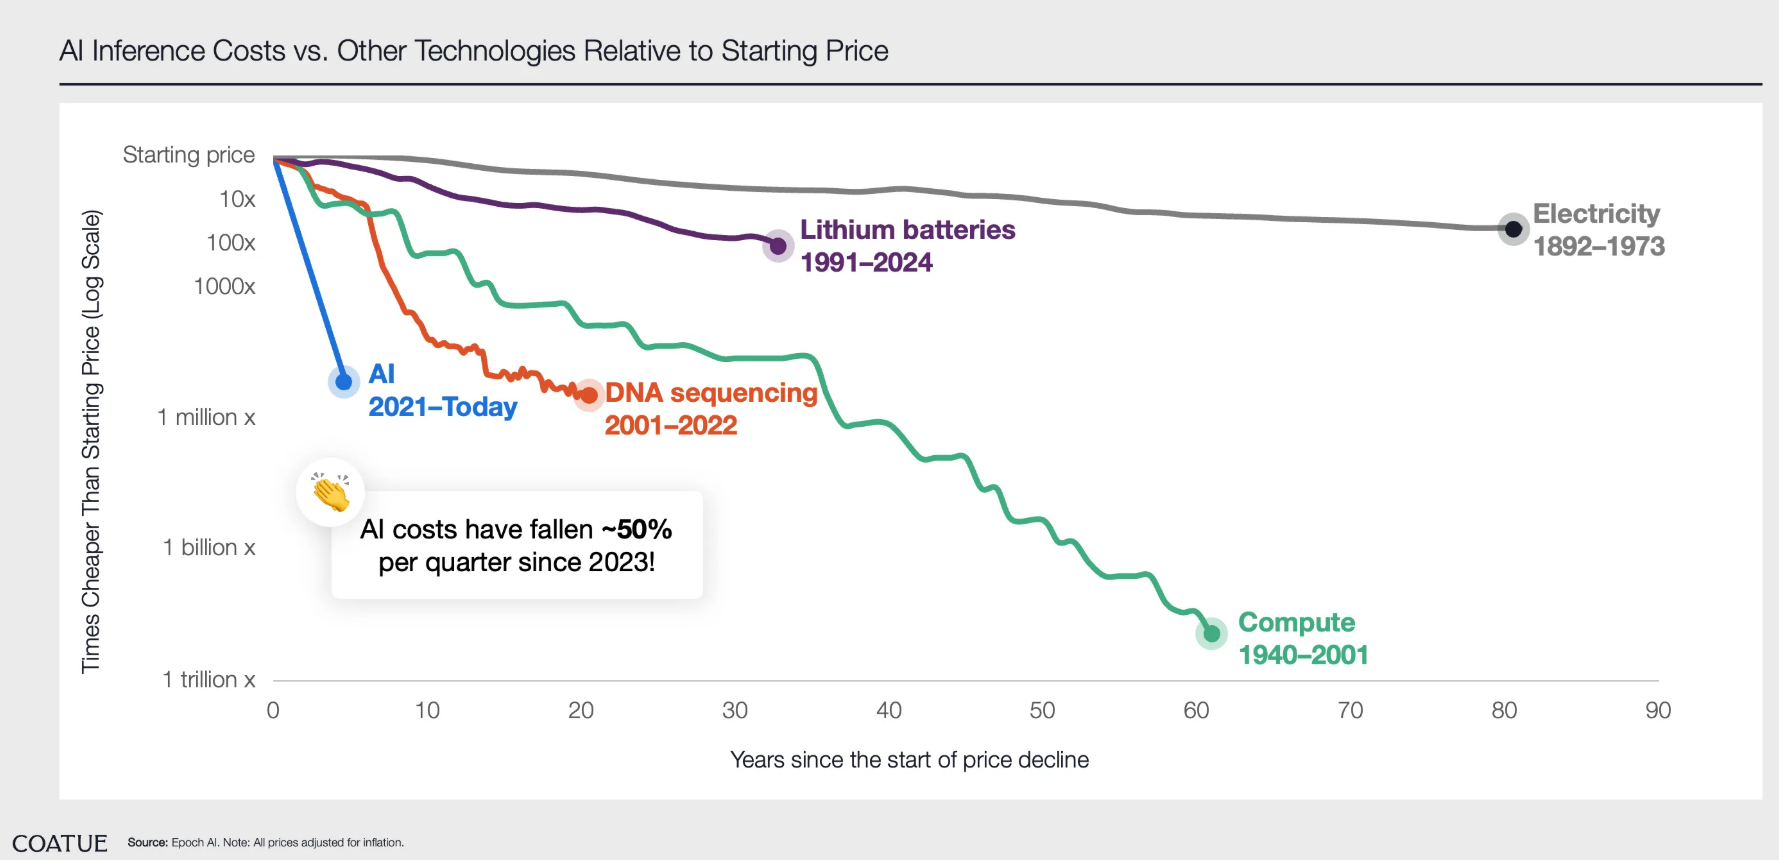
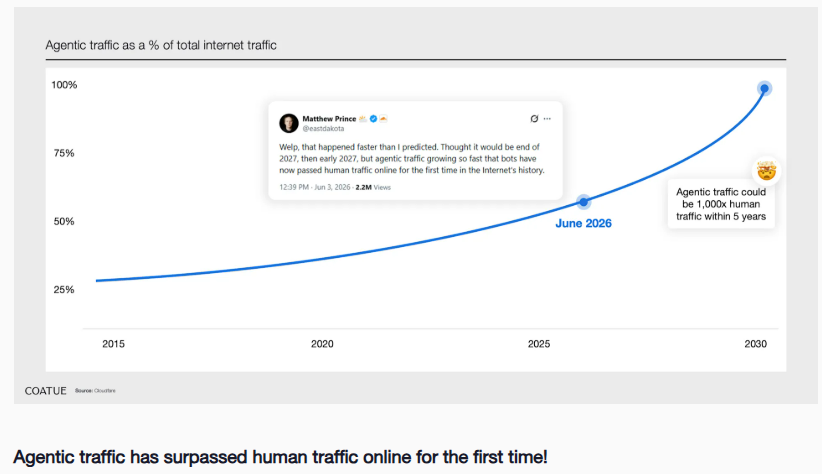
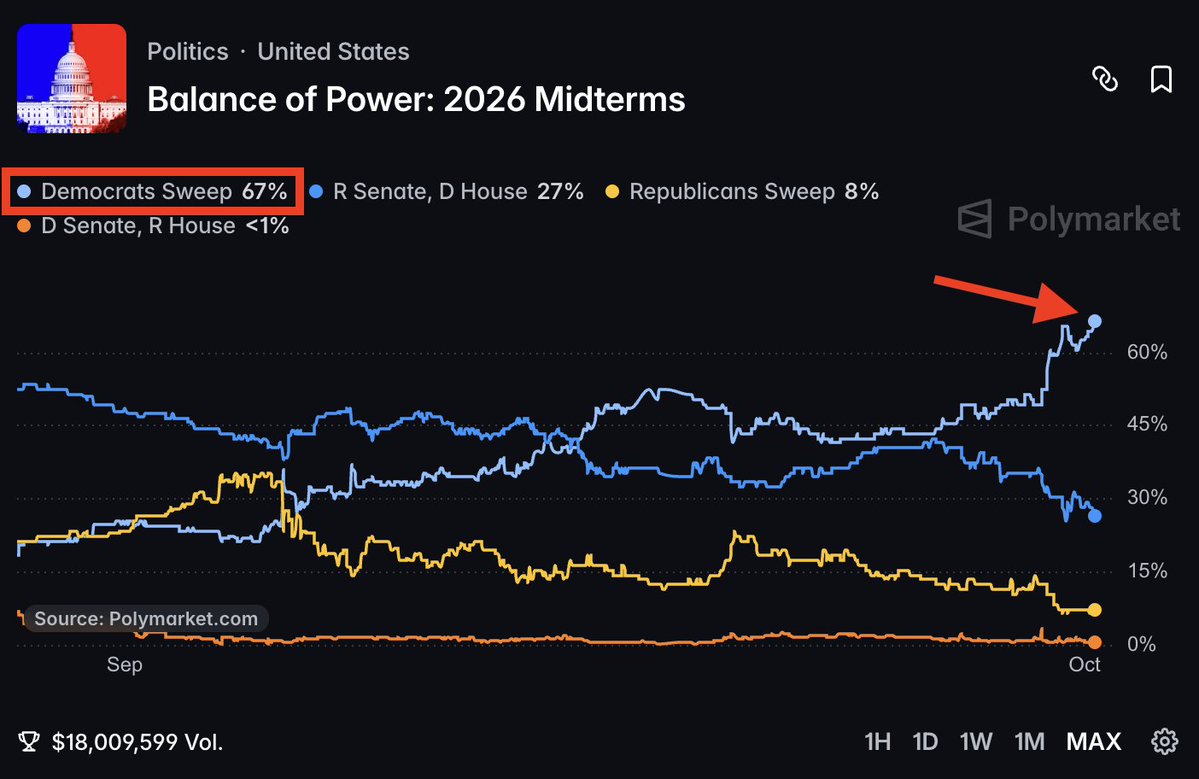
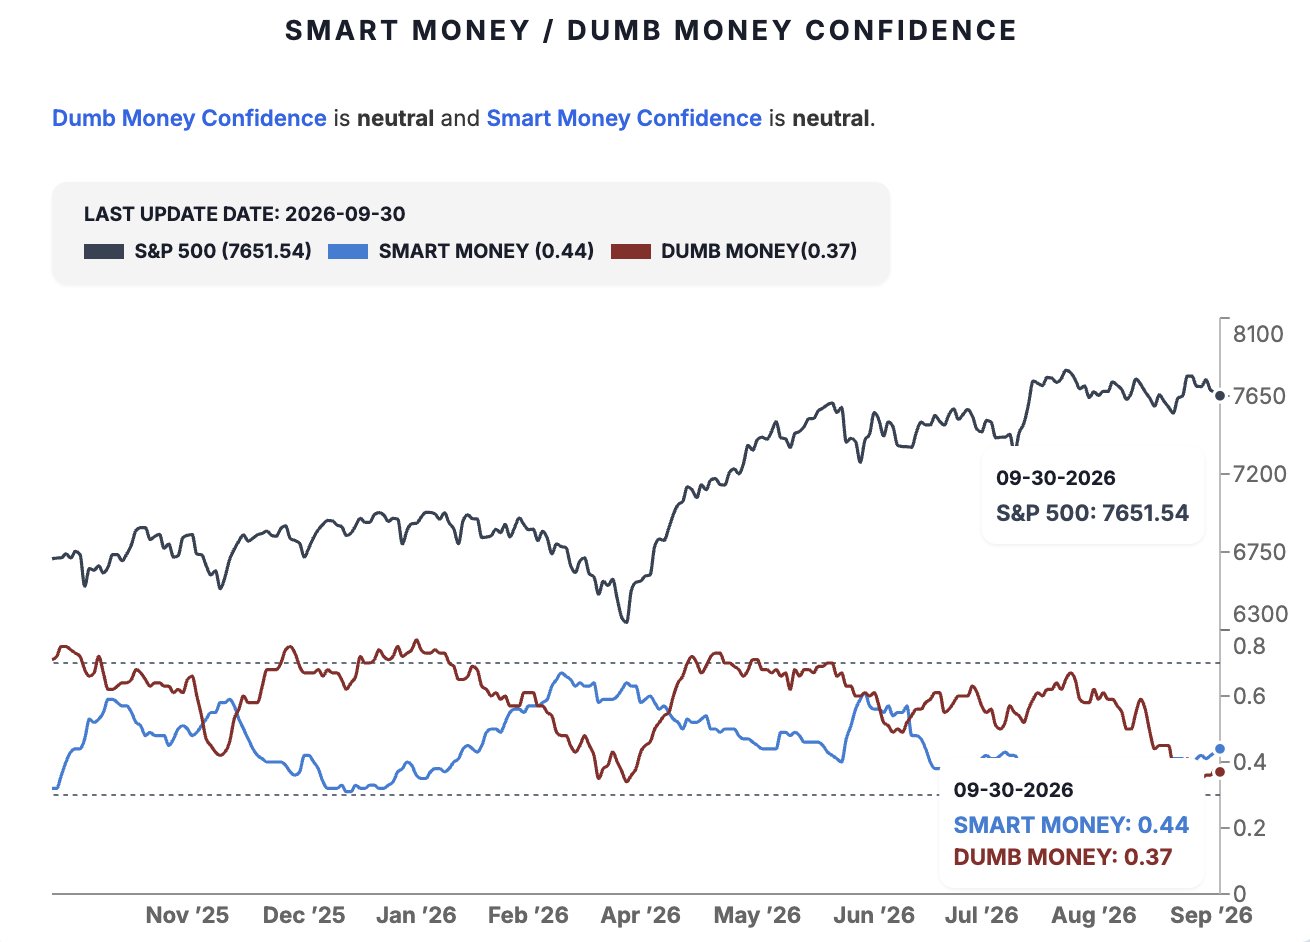
Haciendo honor al dicho de que una imagen vale más que mil palabras, quiero compartir una serie de gráficos que creo describen de forma clara la situación que vive el mercado actualmente.
Informe de BAIN & CO sobre capex IA
(enlace)
La tesis central. Bain sostiene que, más allá del reto de construir capacidad, la cuestión clave es si se podrá generar suficiente valor económico para justificar la inversión. Su conclusión es que las mejoras de productividad de las aplicaciones actuales, tanto empresariales como de consumo, no bastarán, y que harán falta mercados completamente nuevos para cerrar la brecha de financiación.
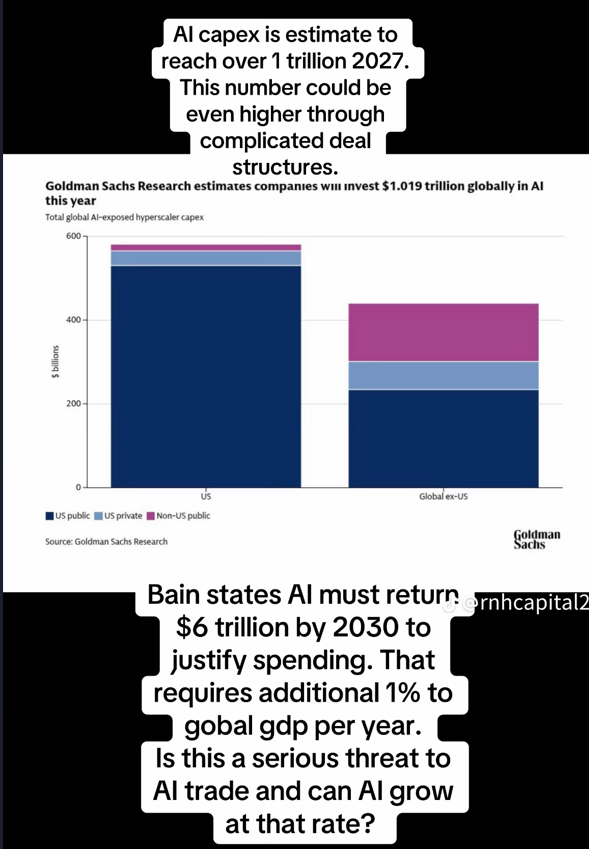
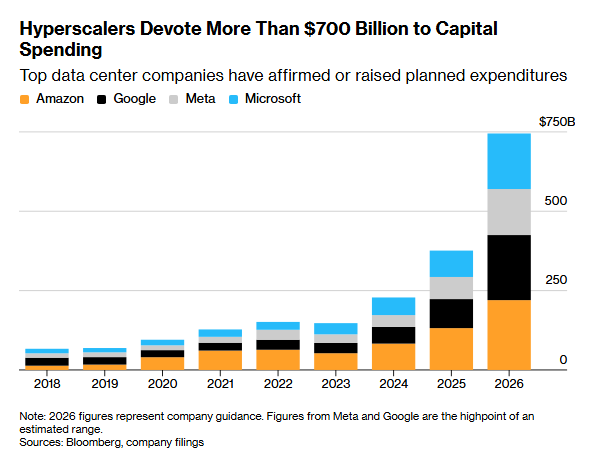
La magnitud del capex. El capex de los hiperescaladores (Microsoft, Google, Amazon, Meta y Oracle) podría llegar a 780.000 millones en 2026, casi cinco veces el nivel de tres años antes. Para 2031, el gasto anual en infraestructura de IA podría alcanzar 1,5 billones, contando nuevos centros de datos y la renovación continua de GPUs, memoria y redes.
El cálculo de rentabilidad. Bain supone que el capex equivale a cerca del 25% de los ingresos del sector, un porcentaje que califica de ambicioso pero razonable según la trayectoria de los proveedores cloud. Con ese supuesto, sostener esa inversión exigiría un mercado de IA de casi 6 billones anuales.
De dónde saldrían los ingresos. La IA de consumo, vía suscripciones y publicidad, podría aportar entre 200.000 y 400.000 millones en 2031, y la adopción empresarial otros 1 a 1,4 billones para los proveedores. Sumando ambos, el mercado quedaría entre 1,2 y 1,8 billones, lo que deja un hueco de unos 4,2 billones que debe venir de nuevas fuentes de valor.
Las cuatro vías para cerrar la brecha. La primera es búsqueda y publicidad: integrar anuncios en los chatbots y sustituir buena parte de la búsqueda tradicional podría generar entre 100.000 y 200.000 millones o más. La segunda es la autonomía: vehículos, camiones, drones y automatización industrial suponen una oportunidad de 400.000 millones. La tercera, y la mayor cuantificada, es la IA física: simulaciones, gemelos digitales y robótica (incluidos humanoides) podrían representar 900.000 millones en sectores como automoción, electrónica, semiconductores y defensa, suponiendo una reducción del 10% en costes de I+D y fabricación. La cuarta, sin cifra concreta, son productos nuevos: descubrimiento de fármacos para enfermedades raras, apoyo de salud mental siempre disponible, avances en ciencia de materiales e investigación científica autónoma.
Conclusión del informe. Bain afirma que el sector necesita una ola de innovación en aplicaciones comparable a la que trajeron el móvil y el cloud. La infraestructura se está construyendo por delante de la demanda, y financiarla de forma sostenible exigiría sumar aproximadamente un punto porcentual al crecimiento anual del PIB mundial. La incógnita es si las aplicaciones llegarán a tiempo para pagarla.
Contexto útil. El listón ha subido mucho respecto al año pasado. En el informe de 2025, Bain estimaba que harían falta 2 billones de ingresos anuales en 2030 y preveía un déficit de 800.000 millones. Además, otro capítulo del informe de 2026 advierte de cuellos de botella físicos: Bain proyecta entre 5 y 6,5 billones de inversión para añadir unos 150 GW hasta 2030, pero energía, chips, mano de obra cualificada y permisos están restringidos a la vez.
- 9/11 Did Not Doom the American Empire, Niall Ferguson link
- ¨La paradoja Moravec¨ link
- China’s Tax Grab Squeezes Rich Elite Harder Than Ever (BW) link
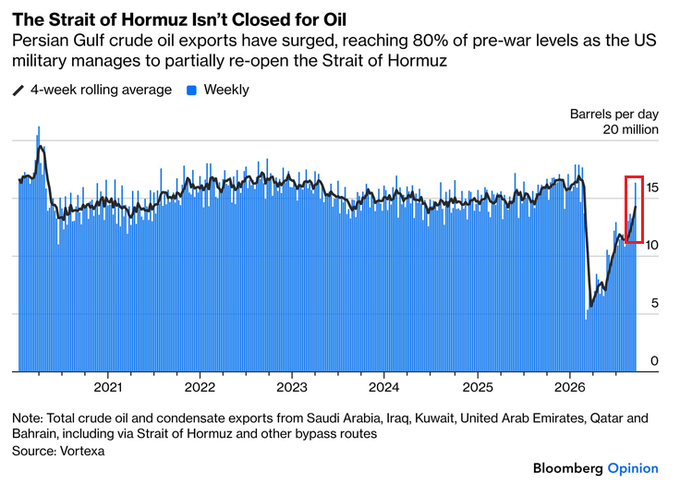
- Why Is Oil at $100 If Trump Is Winning the Battle in Hormuz? (Javier Blas Bloomberg) link
- Deep Dive: Why AI is booming, but productivity isn’t link
- What AI spend does to headcount, Chamath Palihapitiya link
- How to choose your personal Agent (podcast) link
